

 Diego Castro
O Bradesco é o segundo maior banco privado do país: carteira de crédito expandida de R$ 1,15 trilhão e R$ 478,9 bilhões em provisões técnicas de seguros. Desde que Marcelo Noronha assumiu o comando, o banco vive uma recuperação “passo a passo”, e o mercado comprou essa história. A ação renovou a máxima histórica este mês, embalada pelo rali eleitoral.
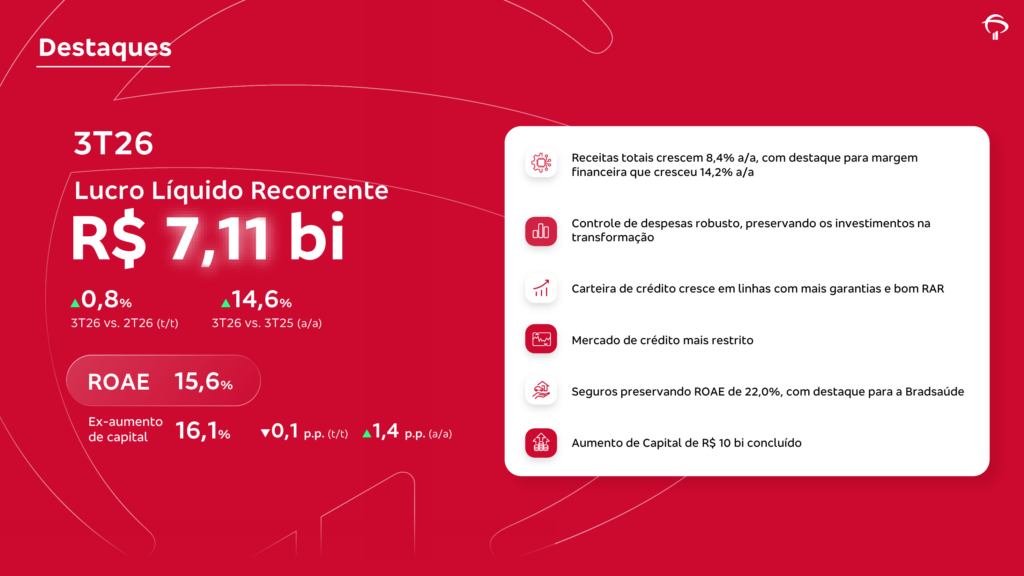
O 3T26 saiu nesta quinta-feira (22), após o fechamento. O lucro recorrente foi de R$ 7,11 bilhões, alta de 0,8% no trimestre e 14,6% no ano. É o 11º trimestre seguido de crescimento e praticamente em linha com o consenso.
Só que lucro é a última linha do balanço. Como gostamos de fazer por aqui, vamos destrinchar como ele foi construído. E é aí que este trimestre fica menos confortável.
Como o Bradesco ganha dinheiro
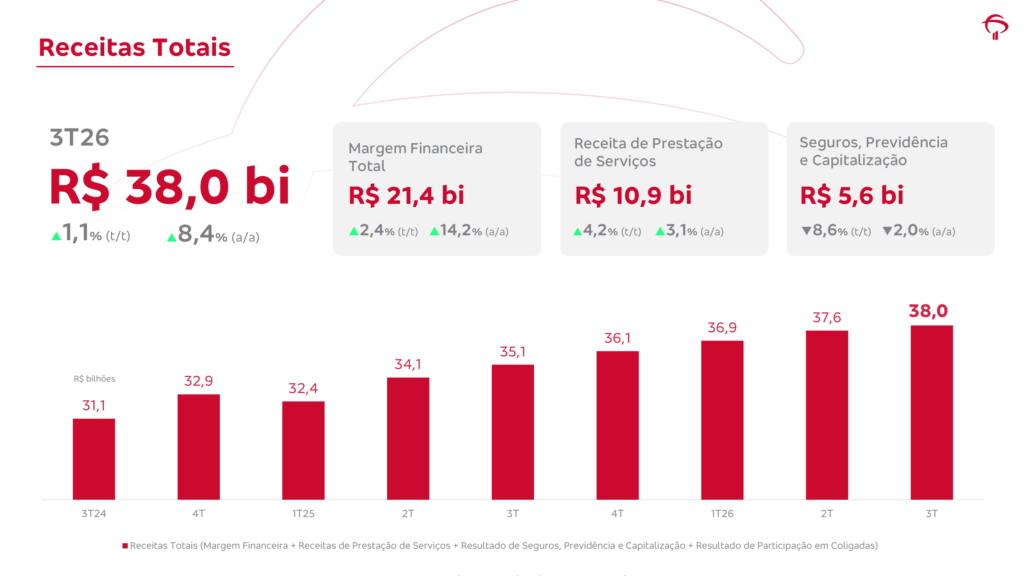
As receitas totais somaram R$ 38,0 bilhões no trimestre, alta de 8,4% em 12 meses. Elas vêm de três braços:
- Margem financeira (R$ 21,4 bi): o juro cobrado nos empréstimos menos o custo de captação, somado ao resultado da tesouraria (a margem com mercado, R$ 0,9 bi no trimestre).
- Receitas de serviços (R$ 10,9 bi): cartões, conta corrente, fundos, consórcios e mercado de capitais.
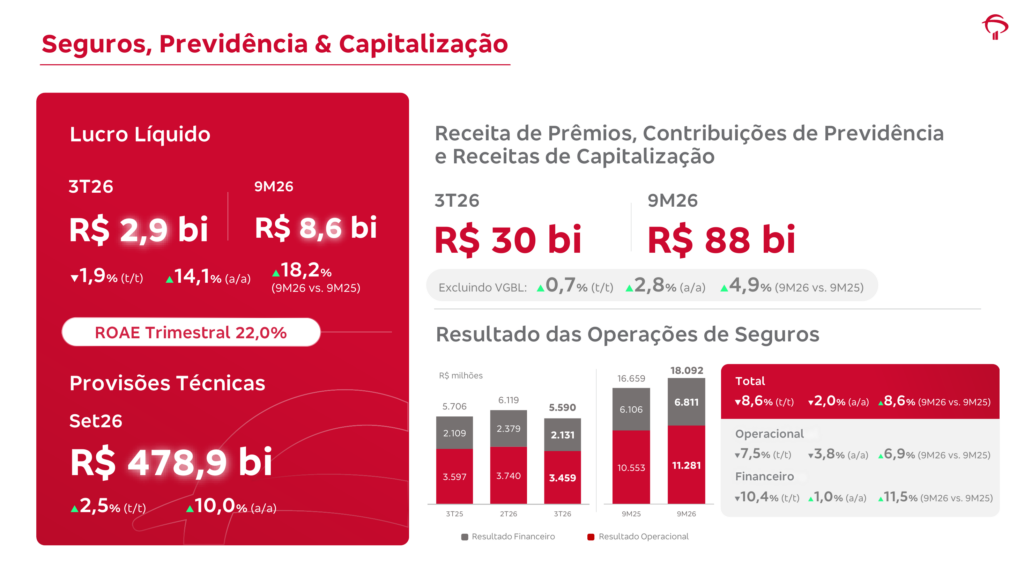
- Seguros, previdência e capitalização (R$ 5,6 bi): a Bradesco Seguros, que lucrou R$ 2,9 bi no trimestre com ROAE de 22%.
Do outro lado da conta estão as despesas com PDD (R$ 10,6 bi) e as despesas operacionais (R$ 16,3 bi).
Guardem esta ideia, porque ela é o fio do artigo inteiro: num banco de varejo, o número que importa é a margem com clientes depois da PDD. É o juro do negócio depois de pagar o custo do risco. Se essa linha cresce, a recuperação é sólida. Se ela encolhe, alguém está tapando o buraco.
O 3T26: lucro em linha, composição mais fraca
O consenso da Bloomberg esperava lucro de R$ 7,145 bilhões e ROE de 15,9%. A LSEG via lucro de R$ 7,1 bilhões e receita de R$ 37,7 bilhões. O banco entregou praticamente isso.
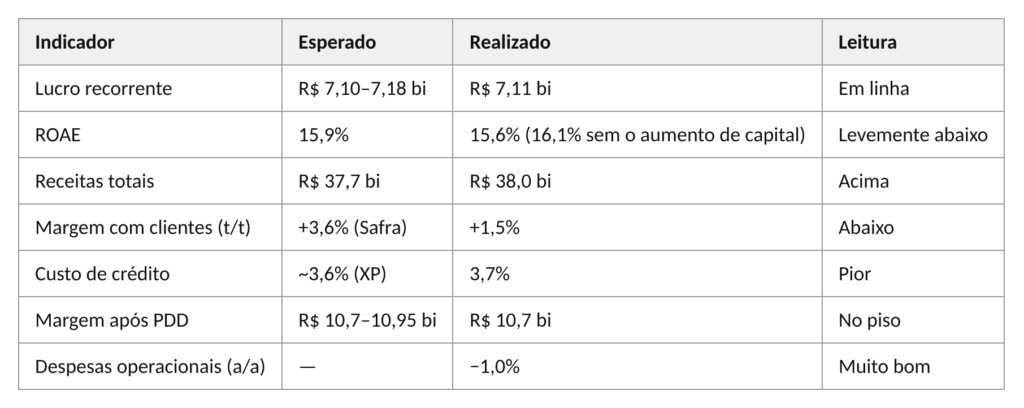
A tabela conta a história em duas metades. Na de cima, lucro e receitas batem com o esperado. Na de baixo, as linhas ligadas ao crédito ficaram para trás, e quem compensou foram as despesas.
Margem financeira: o motor bruto acelera, o líquido recua
Este é o slide mais importante do trimestre. Reparem na diferença entre o quadro da esquerda e o da direita.
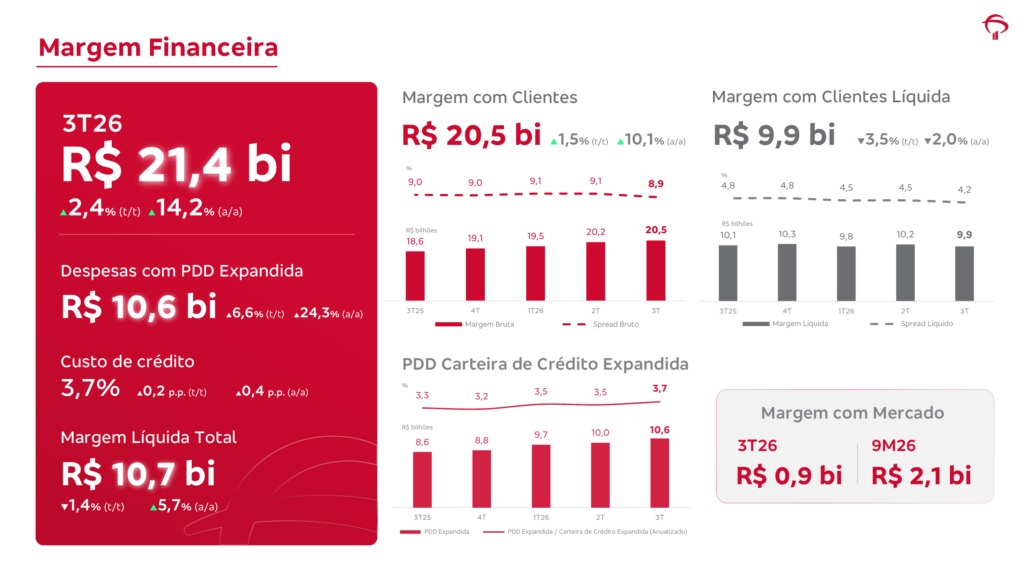
- Margem com clientes (R$ 20,5 bi): alta de 1,5% no trimestre e 10,1% em 12 meses. O mercado esperava algo perto de 3,5% no trimestre. O spread bruto escorregou de 9,1% para 8,9%.
- Despesas com PDD (R$ 10,6 bi): alta de 6,6% no trimestre e 24,3% em 12 meses. O custo de crédito subiu de 3,5% para 3,7% da carteira.
- Margem com clientes líquida (R$ 9,9 bi): queda de 3,5% no trimestre e 2,0% em 12 meses. O spread líquido caiu de 4,5% para 4,2%.
Em português simples: a margem bruta cresce 10% ao ano e a PDD cresce 24%. O banco empresta mais, mas fica com menos depois de pagar as perdas.
Quem segurou a margem total foi a tesouraria. A margem com mercado somou R$ 0,9 bi no trimestre e R$ 2,1 bi no ano. A Genial já previa um trimestre com a tesouraria compensando a PDD, e foi exatamente o que aconteceu. É uma linha útil, mas com previsibilidade bem menor que a do crédito.
Carteira de crédito: crescer nas linhas certas
A carteira expandida chegou a R$ 1,15 trilhão, alta de 1,1% no trimestre e 11,1% em 12 meses. O crescimento total está estável, mas a composição mudou bastante ao longo do ano.
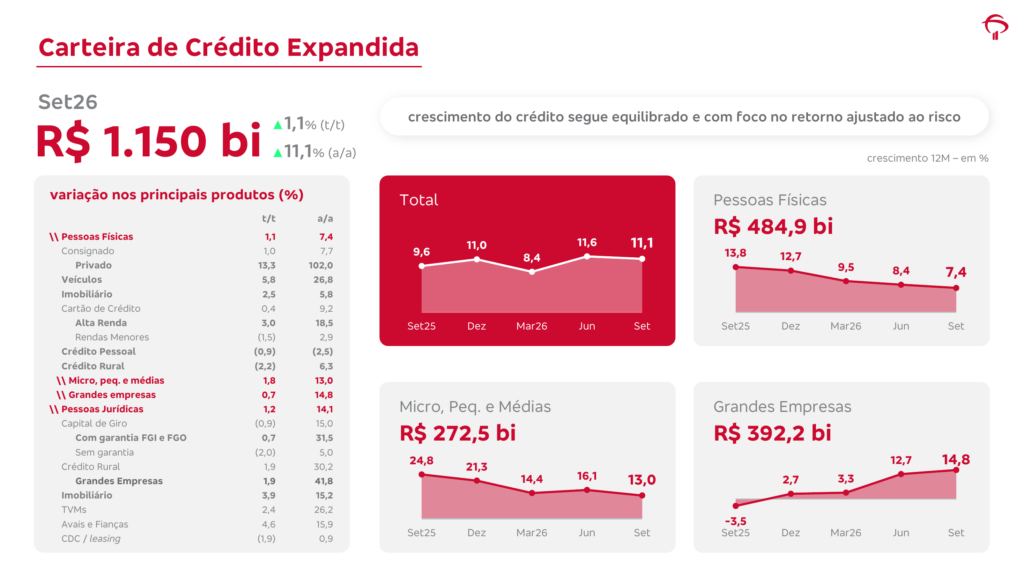
- Pessoa física (R$ 484,9 bi): desacelerou de 13,8% para 7,4% ao ano. O banco puxou o freio em crédito pessoal (−2,5% a/a) e no cartão de rendas menores, e acelerou em consignado privado (+102% a/a), veículos (+26,8%) e imobiliário.
- Micro, pequenas e médias (R$ 272,5 bi): de 24,8% para 13,0% ao ano. O capital de giro com garantia FGI e FGO cresceu 31,5%, enquanto o sem garantia encolheu no trimestre.
- Grandes empresas (R$ 392,2 bi): saíram de −3,5% para +14,8% ao ano. É hoje o segmento que mais cresce.
A estratégia é coerente: 61,2% da carteira já tem garantia, contra 45,1% em 2019. No crédito para empresas, o banco ganhou participação de mercado, com alta de 14,2% contra 7,1% do sistema. Na pessoa física, perdeu, com 7,5% contra 10,5%.
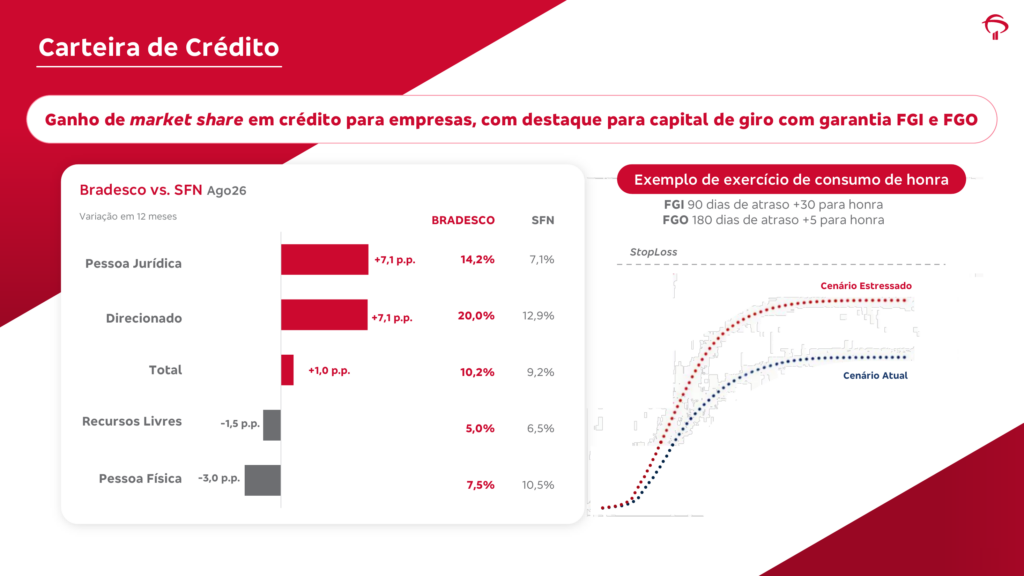
O slide acima traz um detalhe que vai importar na próxima seção. Nas linhas com garantia FGI, o fundo só honra a dívida após 90 dias de atraso mais 30. No FGO, são 180 dias mais 5. Ou seja, a perda final é limitada, mas o atraso aparece na inadimplência antes de o fundo pagar.
Inadimplência e custo do crédito: o ponto fraco do trimestre
A inadimplência acima de 90 dias subiu de 4,3% para 4,6% em um trimestre. Um ano atrás, estava em 4,1%.
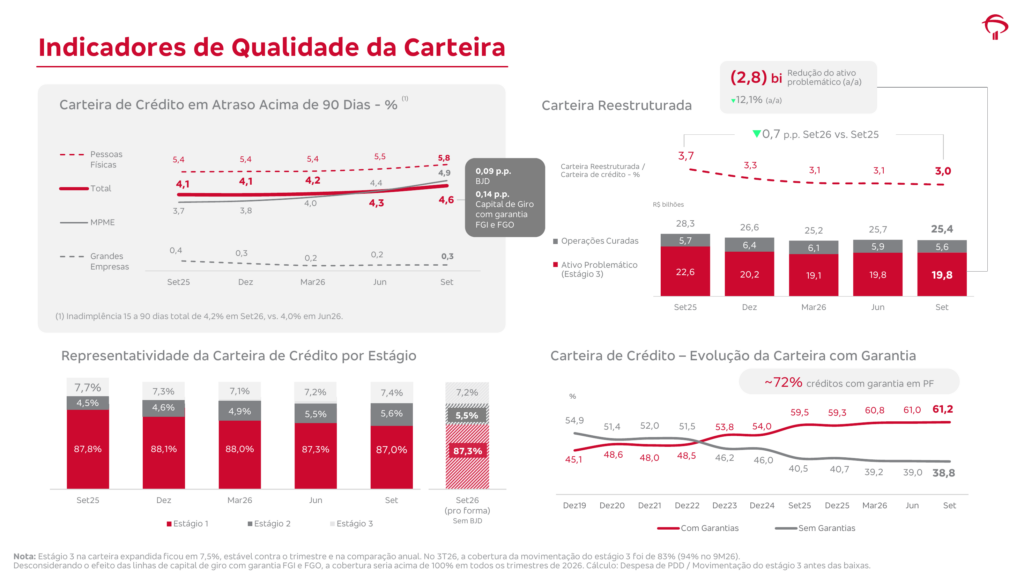
- Pessoa física: de 5,5% para 5,8%.
- Micro, pequenas e médias: de 4,4% para 4,9%, o maior salto. Um ano atrás era 3,7%.
- Grandes empresas: 0,3%, sem preocupação.
O banco explica parte da alta: 0,14 p.p. vem das linhas com garantia FGI e FGO, e 0,09 p.p. do BJD. É uma explicação razoável, pelo mecanismo de honra que vimos acima. Mesmo descontando esses efeitos, o índice ficaria em torno de 4,4%, ainda acima do trimestre anterior.
O dado de 15 a 90 dias, que antecipa o de 90, também subiu, de 4,0% para 4,2%. E o estágio 2, onde ficam os créditos com risco aumentado, passou de 4,5% para 5,6% da carteira em 12 meses.
Há pontos de conforto. O ativo problemático caiu R$ 2,8 bi em 12 meses, e a carteira reestruturada recuou para 3,0%. Nas linhas novas, o Bradesco está bem melhor que o mercado: 5,4% de atraso no consignado privado contra 10,6% do sistema, e 3,1% no rural PF contra 9,7%.
O ponto que mais me chama atenção está numa nota de rodapé. A cobertura da formação de estágio 3 foi de 83% no trimestre. Em outras palavras, o banco provisionou menos do que entrou de crédito problemático. A gestão diz que, sem as linhas FGI e FGO, a cobertura ficaria acima de 100%. Pode ser verdade, mas é exatamente o tipo de número que eu acompanho de perto no próximo trimestre.
E o próprio banco não esconde a cautela. Nas conclusões, o Bradesco diz que o custo de crédito segue “pressionado e sensível ao cenário macro”. Portanto, não espere alívio no 4T26.
Serviços e seguros: um ajuda, o outro respira
As receitas de serviços somaram R$ 10,9 bi, alta de 4,2% no trimestre e 3,1% em 12 meses. Foi um bom trimestre para a linha.
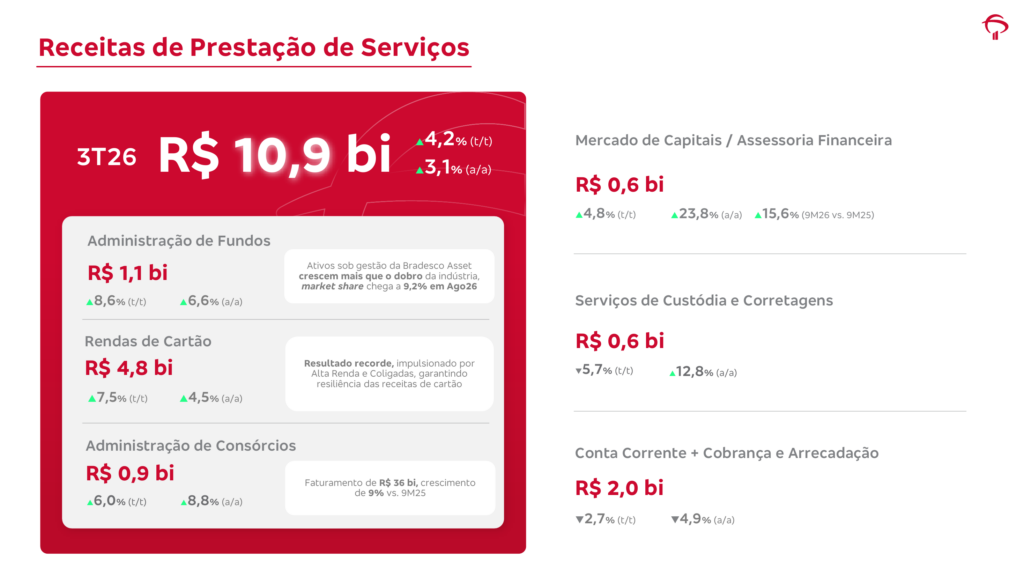
- Cartões (R$ 4,8 bi): resultado recorde, alta de 7,5% no trimestre, puxado por alta renda.
- Administração de fundos (R$ 1,1 bi): alta de 8,6% no trimestre. A Bradesco Asset chegou a 9,2% de participação de mercado.
- Mercado de capitais (R$ 0,6 bi): alta de 23,8% em 12 meses.
- Conta corrente, cobrança e arrecadação (R$ 2,0 bi): queda de 4,9% em 12 meses. É a linha que mais sofre com a concorrência digital.
Nos seguros, o lucro foi de R$ 2,9 bi, queda de 1,9% no trimestre e alta de 14,1% no ano. O ROAE de 22% segue muito acima do banco. O resultado operacional recuou 7,5% no trimestre e o financeiro, 10,4%. Vejo mais como respiro depois de um 2T26 muito forte do que como mudança de tendência.
Eficiência e capital: o que segura a tese
Se a margem foi o ponto fraco, a eficiência foi a joia do trimestre. As despesas operacionais somaram R$ 16,3 bi, queda de 1,0% em 12 meses. As despesas de pessoal e administrativas subiram só 1,8%, com inflação média de 4,4% e acordo coletivo de 4,6%.
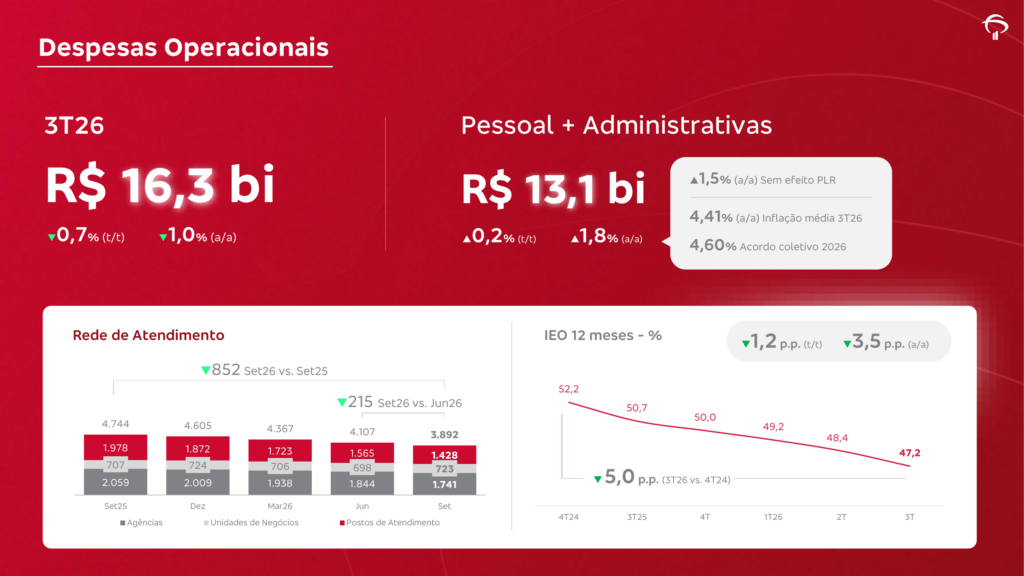
O índice de eficiência caiu para 47,2%, cinco pontos abaixo do 4T24. A rede física encolheu em 852 pontos de atendimento em 12 meses, para 3.892. É o tipo de ganho que não depende do ciclo de crédito, e por isso vale tanto.
No capital, o aumento de R$ 10 bi foi concluído: R$ 4,6 bi dos minoritários e R$ 5,4 bi dos controladores. O índice de capital Nível I subiu para 13,7%, e o capital principal para 12,1%. Os dividendos e JCP brutos somam R$ 12,1 bi no ano, contra R$ 14,5 bi em todo 2025.
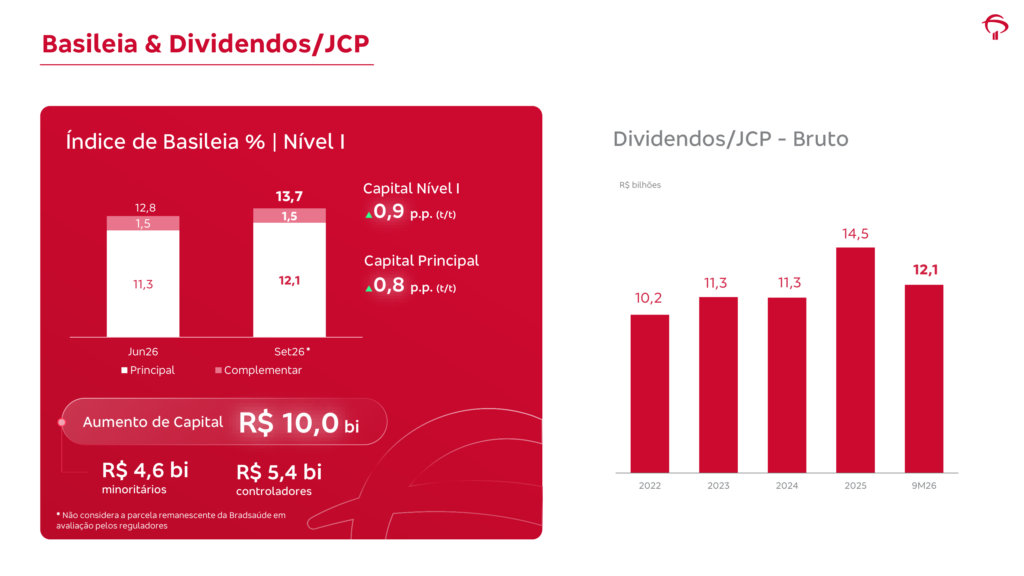
O colchão está mais gordo, o que dá espaço para crescer e para remunerar o acionista. O custo disso aparece no ROE, que é o assunto que veremos a seguir.
ROE × Ke: o Bradesco ainda está na fronteira
Nossa lógica de sempre: um banco só cria valor quando o ROE fica acima do Ke, o custo de capital do acionista. Com a Selic em 13,75%, o Ke de um grande banco brasileiro fica, numa conta conservadora, na casa de 15% a 16%.
O ROAE do trimestre foi de 15,6%. Sem o efeito do aumento de capital, seria 16,1%. Ou seja, o Bradesco está praticamente empatado com o Ke: já não destrói valor, como fazia em 2023 e 2024, mas também ainda não cria com margem.
É aqui que o aumento de capital pesa. Um patrimônio R$ 10 bi maior exige mais lucro só para manter o mesmo ROE. Para a tese andar, o lucro precisa crescer mais rápido que o patrimônio, e isso depende de a margem líquida de PDD voltar a crescer.
Riscos a monitorar
- PDD acima da margem: se a PDD seguir crescendo a 24% ao ano contra 10% da margem bruta, o crédito encolhe como fonte de lucro.
- Inadimplência em PF e PMEs: os dois segmentos subiram no trimestre, e o atraso de 15 a 90 dias indica que a pressão continua.
- Linhas FGI e FGO: a perda é limitada pela garantia, mas a cobertura de 83% precisa voltar para perto de 100%.
- Dependência da tesouraria: R$ 0,9 bi no trimestre ajudou a fechar a conta, mas é uma linha volátil.
- ROE diluído: o patrimônio maior pressiona a rentabilidade até o lucro acompanhar.
- Preço: a ação chegou ao balanço perto da máxima histórica de R$ 22,67, já embutindo boa parte da recuperação.
Conclusão
Não foi um resultado ruim, mas também longe de ser uma surpresa positiva. O lucro está em linha, porém a composição piorou: menos margem de crédito líquida, mais PDD, inadimplência subindo e tesouraria tapando parte do buraco.
A eficiência e o capital seguram a tese de recuperação gradual. O banco provou, trimestre após trimestre, que sabe cortar custo (no médio a longo prazo, isso faz muita diferença). O próprio Bradesco, porém, avisa que o custo de crédito segue pressionado, o que sugere que a pressão pode continuar no 4T26.
O próximo passo da tese não é cortar mais despesa. É provar que o banco consegue emprestar mais, sem devolver o ganho em PDD.
Abraços!

Genial Diegão !!! Muito obrigado por compartilhar meu amigo!!