

 Diego Castro
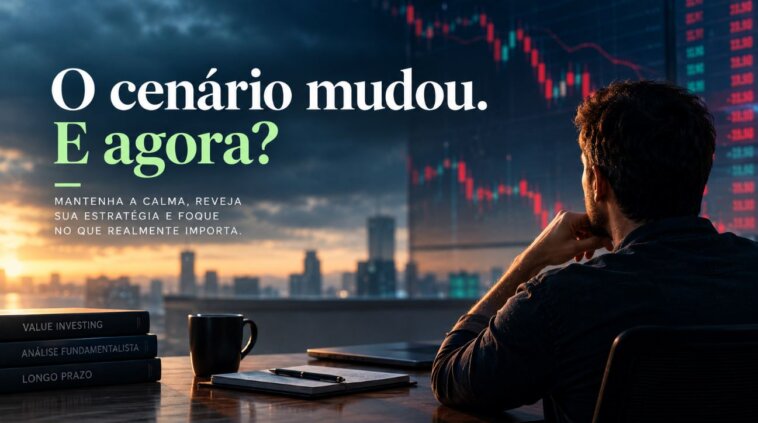
Quando o cenário muda, a clareza precisa permanecer.
Existem momentos em que o mercado parece colocar tudo em dúvida. O que fazia sentido há algumas semanas passa a ser questionado, as certezas desaparecem e o patrimônio construído ao longo de anos parece perder valor a cada pregão.
É justamente nesses momentos que precisamos respirar.
Uma queda expressiva não significa, necessariamente, que a estratégia estava errada. Muitas vezes, ela fazia sentido para o cenário que existia naquele momento. O problema é que o cenário mudou, as expectativas mudaram e aquilo que parecia improvável passou a fazer parte da realidade.
E é aí que entra uma das maiores lições do mercado: não basta construir uma estratégia para o cenário que esperamos. Precisamos pensar também no que faremos se ele não acontecer.
Uma boa estratégia precisa de um plano B.
Afinal, existe uma diferença enorme entre tomar uma decisão ruim e ter um resultado ruim. Podemos fazer uma análise cuidadosa, respeitar nossos critérios e ainda assim perder dinheiro. Da mesma forma, podemos tomar decisões equivocadas e ganhar, simplesmente porque o cenário acabou favorecendo nossa posição.
O resultado, sozinho, não determina a qualidade da decisão.
Howard Marks, investidor e autor de “O Mais Importante para o Investidor”, trabalha justamente com essa ideia: pensar em probabilidades, reconhecer os riscos e compreender que não temos controle sobre todos os resultados.
Não precisamos prever tudo. Mas precisamos estar preparados para lidar com aquilo que não previmos.
O preço muda todos os dias. O valor exige uma análise mais profunda.
O mercado não negocia apenas o presente das empresas. Ele negocia expectativas sobre o futuro.
É por isso que, em períodos de euforia, vemos negócios sendo avaliados muito acima daquilo que seus fundamentos justificam. E, quando as expectativas se deterioram, o movimento pode acontecer na direção contrária, com uma velocidade igualmente impressionante.
Algumas empresas que antes pareciam valer cada vez mais agora parecem não valer quase nada. Mas será que os negócios mudaram nessa mesma proporção? Ou parte dessa destruição de preços é também uma correção das expectativas que haviam ido longe demais?
É aqui que precisamos separar preço de valor.
Uma empresa que caiu 50% não está necessariamente barata. Ela pode ter caído porque estava excessivamente cara antes. Mas também pode estar sendo negociada por menos do que vale, justamente porque o pessimismo ultrapassou os danos reais que o novo cenário pode provocar.
A diferença está nos fundamentos, não no tamanho da queda.
Benjamin Graham, considerado um dos pais do investimento em valor, deixou uma das imagens mais conhecidas do mercado: a do Sr. Mercado, que diariamente oferece preços diferentes para os mesmos negócios, alternando entre o entusiasmo e o pessimismo.
A ideia não é ignorar o que o mercado tem a dizer, mas entender que o preço oferecido por ele não precisa ser aceito como uma avaliação definitiva do valor de uma empresa.
E isso vale para os dois lados.
Não faz muito tempo que o otimismo levava determinados ativos a preços difíceis de justificar. Agora, o pessimismo pode estar criando distorções na direção oposta. Em ambos os casos, nosso trabalho é analisar, questionar e não confundir expectativa com realidade.
Isso não significa que todas as empresas vão se recuperar. Algumas sofrerão impactos profundos, perderão competitividade ou sequer conseguirão atravessar o ciclo. Outras continuarão crescendo e poderão sair ainda mais fortes, inclusive ocupando o espaço deixado por concorrentes menos preparados.
Isso também é mercado.
Ao longo da história, boas empresas atravessaram crises econômicas, mudanças de governo, recessões, pandemias e grandes quedas nas bolsas. Muitas continuam operando, gerando caixa, distribuindo dividendos e criando valor anos depois.
O longo prazo não elimina os riscos, mas nos permite enxergar além do pânico de um determinado momento.
E é justamente quando os preços estão sob maior pressão que precisamos redobrar a atenção. Não para comprar indiscriminadamente tudo o que caiu 40%, 50% ou 60%, mas para identificar quais negócios continuam sólidos, quais tiveram suas perspectivas realmente comprometidas e onde pode estar surgindo uma diferença interessante entre preço e valor.
A lição que fica
O mercado continuará oscilando. Haverá outros ciclos, outras crises, outros períodos de euforia e outras oportunidades. Nos últimos anos, já vimos movimentos capazes de colocar em dúvida muitas convicções. E provavelmente veremos outros semelhantes no futuro.
Não precisamos gostar desses momentos. Tampouco precisamos fingir que as perdas não doem.
Mas precisamos entender que o desespero raramente melhora uma decisão.
Se uma posição ficou grande demais, se o risco ultrapassou o que podemos suportar ou se as premissas de uma tese deixaram de existir, é hora de reavaliar com responsabilidade. Por outro lado, se os fundamentos permanecem e o que mudou foi principalmente o preço, vale ter cuidado para não abandonar uma boa análise apenas porque o ambiente se tornou assustador.
E, se descobrirmos que não tínhamos um plano para enfrentar um cenário como este, talvez essa seja uma das lições mais valiosas que podemos levar para os próximos ciclos.
Não é hora de agir por pânico. Também não é hora de comprar apenas porque tudo caiu. É hora de recuperar a clareza, rever os riscos, estudar os negócios e respeitar os próprios limites.
Como escreveu Warren Buffett, em uma de suas máximas mais conhecidas, “Seja cauteloso quando os outros estão gananciosos e ganancioso quando os outros estão com medo”. Isso não é um convite para comprar durante qualquer queda, mas um lembrete de que as emoções coletivas podem criar distorções que merecem ser analisadas com calma.
O longo prazo não significa que nada muda. Significa que precisamos aprender a atravessar as mudanças sem perder de vista aquilo que realmente importa.
Não sabemos quando a turbulência vai terminar. Não sabemos quais empresas sairão mais fortes nem quando os preços voltarão a refletir os fundamentos.
Mas sabemos que este não será o último ciclo do mercado.
E talvez a principal lição seja esta: não precisamos acertar todas as previsões para sermos bons investidores. Precisamos construir estratégias capazes de sobreviver quando nossas previsões estiverem erradas.
Abraços!

Parabéns Diego, uma visão correta para o momento em que estamos, agora é parcimônia e juizo